

Table des matières
- Ce que contient l'univers vérifié
- Répartition des entreprises par siège social
- Les deux pays se concurrencent rarement directement
- Les poids moyens ne sont pas petits
- Au-delà du top quatre : ce que révèle la queue de distribution
- Pourquoi le chiffre de tête à égalité est la mauvaise conclusion
- Les questions que les acheteurs posent réellement
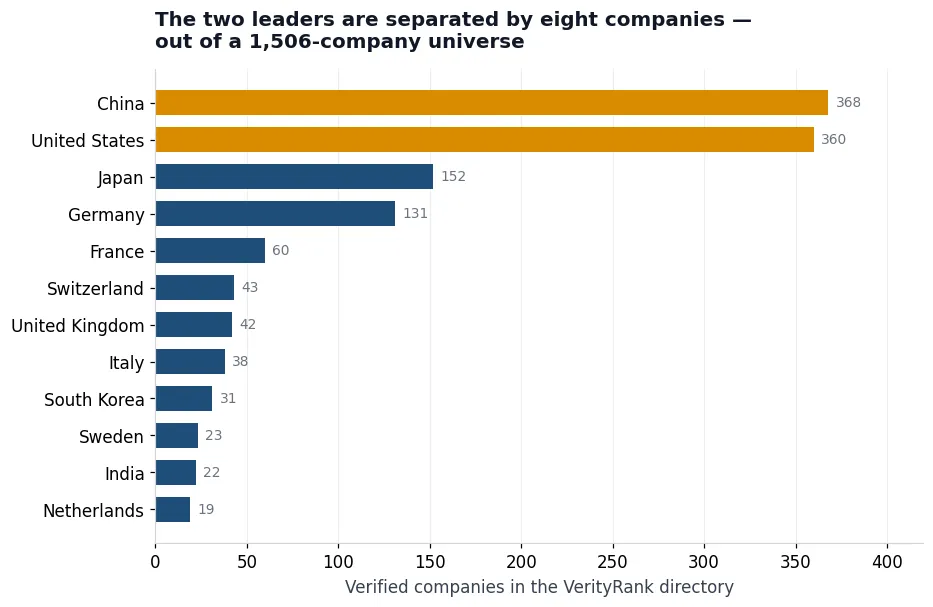
La Chine contribue à hauteur de 368 entreprises dans notre base de données vérifiée. Les États-Unis en contribuent 360. Les deux sont séparés par 8 entrées — moins d'un pour cent de l'univers de 1 506 entreprises, et une marge bien plus étroite que ne le prédirait le récit habituel de la domination manufacturière chinoise. Mais l'agrégat masque une histoire plus nette : les deux pays ne se concurrencent presque pas du tout dans les mêmes industries.
Principaux constats en un coup d'œil
368 contre 360
La Chine contribue à hauteur de 368 entreprises vérifiées, les États-Unis à hauteur de 360 — un écart de huit sur un univers de 1 506 entreprises.
Des couches différentes, pas des rivaux
Les entrées chinoises se concentrent dans la fabrication ; les entrées américaines se concentrent dans les marques, la distribution et les matériaux de performance.
Le chevauchement réel est étroit
Les équipements de construction et l'imagerie médicale sont les deux catégories où les deux marchés d'origine offrent de véritables substituts.
Le Japon et l'Allemagne surperforment
152 et 131 entreprises respectivement, fortement concentrées dans des catégories à hautes barrières.
Ce que contient l'univers vérifié
Notre annuaire recense des entreprises ayant fait l'objet de recherches individuelles et classées dans au moins un classement sectoriel. Il ne s'agit pas d'une extraction d'un registre du commerce : l'inclusion exige une position de marché documentée, un siège social vérifié et une affectation à une catégorie. Cela en fait un indicateur raisonnable pourcompétitifs à l'échelle mondialeles fabricants plutôt que l'ensemble des fabricants.
Répartition des entreprises par siège social
Les quatre premiers — la Chine, les États-Unis, le Japon et l'Allemagne — représentent 1011 des 1506 entreprises, soit 67 % de l'ensemble de l'univers vérifié. Toutes les autres nations manufacturières réunies tiennent dans le cinquième restant.
Les deux pays se font rarement concurrence directement
La présence chinoise se concentre sur les segments destinés aux consommateurs et proches de l'électronique : textiles de maison, petits appareils électroménagers, électronique grand public, produits pour animaux de compagnie et finitions pour le bâtiment. La présence américaine se concentre sur l'industrie et les secteurs réglementés :transmission de puissance, traitement des fluides, dispositifs médicaux et composants aérospatiaux.
Les zones de recoupement sont instructives. Dans les équipements de construction, les entreprises chinoises et américaines dépassent toutes deux 39 classements ou plus — SANY et XCMG d'un côté, John Deere et Caterpillar de l'autre. Dans l'imagerie médicale, Mindray figure dans 41 classements aux côtés de GE HealthCare, Philips Healthcare et Siemens Healthineers. Ce sont les secteurs où les équipes achats ont véritablement le choix entre les deux marchés d'origine, et où les décisions de diversification de la chaîne d'approvisionnement ont un impact réel.
Les poids moyens ne sont pas petits
Les 152 entreprises japonaises et les 131 entreprises allemandes sont souvent décrites comme appartenant à des puissances industrielles en déclin. Nos données ne le confirment pas. Les deux pays sont surreprésentés dans les industries où les barrières à l’entrée sont les plus élevées — machines-outils, instruments de précision, systèmes automobiles — où une entreprise peut conserver une pertinence mondiale sans atteindre une envergure mondiale.
Explorez la répartition complète par pays via notreindice d’entreprises tous secteursetliste d’entreprises vérifiées.
Au-delà du Top Four : ce que révèle la queue de classement
Des exemples concrets rendent cette fracture visible. Dans le textile de maison et le petit électroménager, des entreprises chinoises telles que Midea, Xiaomi et Roborock dominent nos classements par catégorie, les noms européens et américains n’apparaissant principalement que sur le segment haut de gamme. Dans les équipements chirurgicaux et de diagnostic, c’est l’inverse : Abbott Laboratories, Danaher Corporation, GE HealthCare, Philips Healthcare et Siemens Healthineers occupent les premières positions, Mindray étant le seul challenger chinois classé de manière constante.
Les machines de construction et agricoles sont le domaine où les deux marchés se rencontrent véritablement. SANY Group et XCMG Group figurent tous deux dans 43 classements ; John Deere dans 44 et Caterpillar dans 42. Komatsu et Hitachi Construction Machinery ajoutent un pôle japonais à la même catégorie. Un acheteur qui s’approvisionne en excavatrices aujourd’hui choisit entre quatre marchés d’origine, et non deux.
Les entreprises classées de la cinquième à la quinzième place — France, Suisse, Royaume-Uni, Italie, Corée du Sud, Suède, Pays-Bas, Taïwan, Inde et Canada — totalisent un effectif inférieur à celui du Japon seul, yet elles sont surreprésentées en tête des classements individuels. Les 43 entreprises vérifiées de Suisse incluent des noms qui dominent des catégories entières dansla manutention des fluides, la pharmacie et le négoce de matières premières. La petite cohorte suédoise est concentrée dans l'outillage industriel et les véhicules lourds.
Ce schéma — petit pays, forte concentration dans des industries à hautes barrières — a une conséquence pratique pour la stratégie d'approvisionnement. Les fournisseurs alternatifs ne sont pas répartis proportionnellement à la production manufacturière. Ils se regroupent dans des pays qui ont bâti des spécialisations profondes il y a des décennies et les ont défendues depuis.
Pourquoi le chiffre de tête à égalité est la mauvaise conclusion
Une équipe achats qui lit « Chine 368, États-Unis 360 » et en conclut que les deux marchés sont interchangeables a mal interprété les données. Le décompte est proche ; le recoupement ne l'est pas. Pour la plupart des 213 industries que nous couvrons, un acheteur qui choisit entre un fournisseur chinois et un fournisseur américain ne choisit pas entre deux offres comparables — il choisit entre deux ensembles de capacités, deux modèles de livraison et deux postures réglementaires différents.
Le décompte des entreprises vedettes induit en erreur pour une seconde raison. Le nombre d'entreprises accorde le même poids à un spécialiste de cinq personnes et à un conglomérat de deux cent mille salariés. Mesuré en postes classés plutôt qu'en nombre d'entreprises — 10 933 postes au total —, l'écart entre les États-Unis et la Chine se creuse, car les entrées américaines se concentrent dans des industries à hiérarchies de fournisseurs profondes, tandis que les entrées chinoises se concentrent dans des industries comptant moins de participants, mais de plus grande taille.
L'usage productif de ce jeu de données est à l'opposé d'un classement. C'est une cartographie des substitutions réellement possibles. Notreindice des fabricants tous secteursvous permet de maintenir constants les marchés d'origine au sein d'un même secteur et de voir à quel point l'offre alternative est limitée — ou profonde.
Les questions que les acheteurs posent réellement
Quel pays compte le plus de fabricants vérifiés dans la base de données VerityRank ?
La Chine, avec 368 entreprises, suivie de près par les États-Unis avec 360. Le Japon (152) et l'Allemagne (131) occupent les troisième et quatrième places. Les quatre premiers pays représentent environ 80 % de l'univers vérifié de 1 506 entreprises.
Les fabricants chinois et américains sont-ils des concurrents directs ?
Moins souvent qu'on ne le suppose généralement. Leurs concentrations d'entreprises vérifiées se situent dans des grappes sectorielles différentes — la Chine dans les biens de consommation, le textile et l'électronique ; les États-Unis dans la transmission de puissance, le traitement des fluides, les dispositifs médicaux et l'aérospatiale. La concurrence directe apparaît principalement dans les équipements de construction et l'imagerie médicale.
Comment VerityRank décide-t-il quelles entreprises inclure ?
L'inclusion exige une position de marché documentée dans au moins un secteur spécifique, un siège social vérifié et une affectation de catégorie. Les entreprises sont répertoriées séparément en tant que marques et en tant que fabricants, car le propriétaire d'une marque et son fabricant sous contrat sont des fournisseurs différents pour une équipe d'approvisionnement.
Les données à l'origine de cette analyse
Comment lire ces données
Note méthodologique
La pondération compte de manière identique un spécialiste de cinq personnes et un conglomérat de deux cent mille salariés. Mesurés par rangs plutôt que par nombre d'entreprises, les deux pays se distinguent plus nettement.
Classements et analyses associés
Chaque article s'appuie sur le même jeu de données. Ces pages approfondissent des classements spécifiques :
Indice des entreprises tous secteurs
Parcourez l'annuaire complet des entreprises par secteur.
Équipements de manutention des fluides
149 entreprises classées — une catégorie où les fournisseurs américains et allemands dominent.
Systèmes de transmission de puissance
Là où les fournisseurs chinois et américains sont le plus directement en concurrence.
VerityRank maintient 426 classements sectoriels couvrant 1 506 entreprises vérifiées et 10 933 positions classées. Chaque chiffre de cet article est issu de ce jeu de données.
Parcourez l'indice des fabricants tous secteursoul'annuaire des entreprises vérifiées.